Finanzierungsmix im Mittelstand: KfW-Kredit, Zuschuss und Eigenkapital
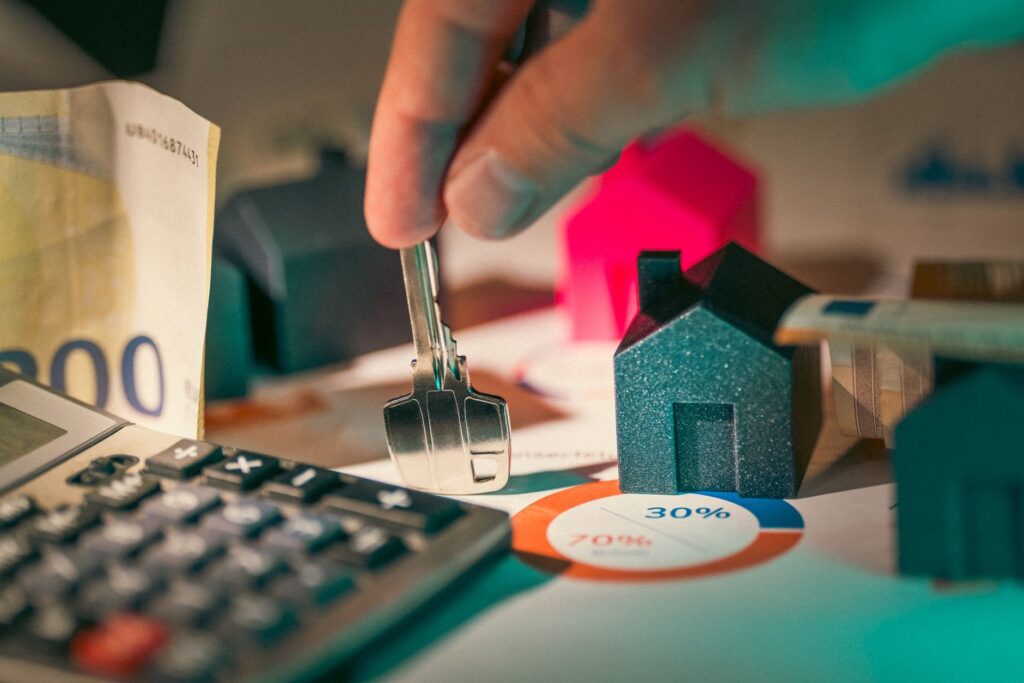
Wer eine größere Investition plant, denkt meist zuerst an den Bankkredit. Dabei lässt sich eine Finanzierung aus mehreren Bausteinen oft günstiger und stabiler aufstellen. Für kleine und mittlere Unternehmen kommen neben Eigenkapital und Hausbank vor allem Förderkredite und Zuschüsse in Frage. Entscheidend ist, wie die Teile zusammenpassen.
Die vier Bausteine
Eigenkapital
Eigenmittel zeigen der Bank, dass der Betrieb am Projekt beteiligt ist. Viele Förderprogramme verlangen einen Eigenanteil. Es kann aus Rücklagen, Gesellschaftereinlagen oder in manchen Fällen aus Eigenleistungen bestehen. Je höher der Anteil, desto besser fällt häufig die Bonitätseinschätzung aus.
Hausbankkredit
Der klassische Kredit gehört zu fast jeder Finanzierung. Er wird nach Bonität und Sicherheiten vergeben und bildet oft den Kern, an den andere Bausteine anschließen.
Förderkredit
Programme der KfW für kleine und mittlere Unternehmen werden über die Hausbank beantragt. Der Vorteil kann in Zinskonditionen, langen Laufzeiten oder tilgungsfreien Anlaufjahren liegen. Welche Konditionen gelten, hängt vom Programm, der Bonität und der Marktlage ab und ändert sich. Einen Einstieg in die Frage, Industrieförderung.de betreffend, finden Betriebe auf einer Plattform, die Förderprogramme für Industrie und Gewerbe zusammenführt.
Zuschuss
Zuschüsse senken die Investitionssumme, ohne Rückzahlung. Sie sind meist an strenge Zweckbindungen, Nachweise und begrenzte Budgets geknüpft. Deshalb sind sie im Mix häufig der kleinere, aber lohnende Baustein.
Reihenfolge der Schritte
- Bedarf und Kosten ermitteln: Ohne belastbare Angebote lässt sich weder Kredit noch Zuschuss beantragen.
- Fördercheck: Welche Programme kommen grundsätzlich infrage?
- Gespräch mit der Hausbank: Welche Bausteine trägt sie mit, welche Sicherheiten werden verlangt?
- Anträge in der richtigen Reihenfolge stellen: Manche Programme setzen voraus, dass andere Zusagen bereits vorliegen, andere verbieten den Beginn vor dem Antrag.
- Umsetzung und Nachweise: Rechnungen, Zahlungsbelege und Fortschrittsberichte sauber führen.
Beispielhafte Aufteilung
Ein Betrieb plant eine Investition von 1,0 Millionen Euro. Eine denkbare, rein illustrative Aufteilung: 25 Prozent Eigenmittel, 55 Prozent Förderkredit über die Hausbank, 10 Prozent Hausbankdarlehen zu Marktkonditionen und 10 Prozent Zuschuss. Ob und in welchem Umfang ein Zuschuss möglich ist, hängt vom Programm ab. Der Fall zeigt vor allem, dass die Summen zusammenpassen müssen und die Kombination geprüft werden muss.
Kumulierung und Beihilferecht
Wer mehrere öffentliche Mittel für dieselben Kosten nutzt, muss Obergrenzen beachten. Maßgeblich ist die sogenannte Beihilfeintensität, also der Anteil der Förderung an den förderfähigen Kosten. Zudem gelten Regeln der EU, bei kleineren Beträgen insbesondere die De-minimis-Grenze. Betriebe sollten daher eine Liste aller bisherigen Beihilfen führen und bei jedem neuen Antrag offenlegen.
Risiken im Blick behalten
| Risiko | Gegenmaßnahme |
|---|---|
| Zinsänderung bei variabler Verzinsung | Zinsbindung prüfen, Szenarien rechnen |
| Kostensteigerung im Projekt | Puffer einplanen, Festpreise vereinbaren |
| Verzögerung der Bewilligung | Zeitplan mit Reserve, vorzeitigen Maßnahmenbeginn prüfen |
| Rückforderung von Zuschüssen | Zweckbindung einhalten, Nachweise führen |
Was Banken sehen wollen
Für die Kreditentscheidung zählen Ertragslage, Liquidität, Sicherheiten und die Nachvollziehbarkeit des Plans. Ein sauber strukturierter Finanzierungsplan, der alle Bausteine, Zeitpunkte und Annahmen zeigt, erleichtert das Gespräch. Wer zusätzlich eine Sensitivitätsrechnung vorlegt, etwa zu Umsatzrückgang oder höheren Zinsen, signalisiert Realismus.
Eigenleistungen und Vorfinanzierung
Manche Programme erkennen Eigenleistungen an, andere nicht. Auch die Vorfinanzierung ist ein Thema: Zuschüsse werden häufig erst nach Nachweis der Ausgaben ausgezahlt. Betriebe sollten deshalb klären, wie sie Zwischenzeiträume überbrücken. Eine Kontokorrentlinie oder ein Zwischenkredit kann nötig sein, was bei der Kostenplanung zu berücksichtigen ist.
Der Blick auf die Gesamtbelastung
Am Ende zählt nicht der einzelne Zinssatz, sondern die Belastung des Betriebs insgesamt. Prüfen Sie, wie sich Zins, Tilgung und Betriebskosten zusammen entwickeln, und rechnen Sie mindestens ein Szenario mit schwächerem Umsatz. Eine tragfähige Finanzierung hält auch dann, wenn nicht alles nach Plan läuft.
Nachfolge und Gründung
Auch bei Unternehmensnachfolgen oder Gründungen funktioniert der Mix. Hier kommen Kaufpreisfinanzierung, Betriebsmittel und Investitionen zusammen, und Förderkredite sind besonders gefragt. Banken achten dabei stark auf Branchenerfahrung und Übergabekonzept.
Steuerliche Aspekte
Investitionen haben steuerliche Folgen, etwa durch Abschreibungen oder Sonderabschreibungsmöglichkeiten. Zuschüsse können die Anschaffungskosten mindern oder als Ertrag behandelt werden, je nach Vorgehen. Klären Sie das mit dem Steuerberater, bevor der Finanzierungsplan endgültig steht.
Planen Sie den Mix also rückwärts: Zuerst klären, was das Vorhaben leisten muss und wie sich der Kapitaldienst tragen lässt, dann die Bausteine so wählen, dass die Belastung über die Laufzeit stabil bleibt.
Redaktion Geistmagazin · KI-gestützt erstellt, redaktionell zusammengestellt · Stand 10. November 2026. Fehler entdeckt? Korrektur melden.
 Kurz zu Cookies